
"업무용 오피스텔도 중개보수 0.5% 적용 가능"
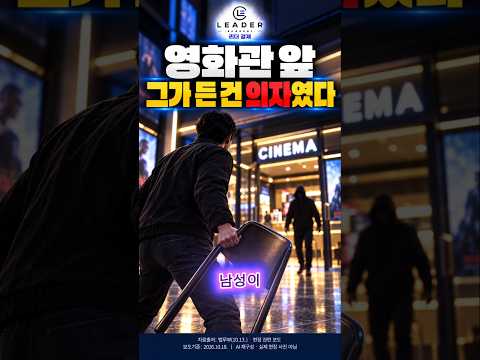
국토교통부가 2026년 10월 초 법제처로부터 오피스텔 중개보수 적용 범위에 관한 법령해석을 받아 지방자치단체와 공인중개사협회에 전달했다. 10월 18일 뉴스1 보도에 따르면 업무용으로 거래한 오피스텔이라도 법령에서 정한 면적과 시설 요건을 충족하면 매매 0.5%, 임대차 0.4% 이하의 중개보수 상한요율을 적용해야 한다.
"실제 사용 용도보다 시설 요건이 중요"
현행 공인중개사법 시행규칙은 전용면적 85㎡ 이하이면서 전용 입식 부엌, 전용 수세식 화장실, 목욕시설 및 상·하수도 시설을 갖춘 오피스텔에 별도 요율을 적용한다. 이러한 기준은 2014년 도입됐다. 이전에는 오피스텔의 업무용·주거용 구분 없이 최대 0.9% 요율이 적용됐지만, 아파트를 대체하는 주거시설로 활용되는 사례가 늘면서 중개보수 부담을 낮춘 것이다.
"업무용 사용만으로 적용 제외할 수 없어"
그동안 일부 거래에서는 오피스텔을 실제 사무실로 사용하는지, 주거 목적으로 사용하는지를 기준으로 요율을 구분했다. 그러나 법제처는 관련 규정에 실제 주거용 사용이 필수 요건으로 명시돼 있지 않다고 판단했다. 업무용으로 사용하거나 거래하더라도 법정 시설 기준을 충족하면 낮은 요율을 적용해야 한다는 해석이다.
3억원 매매 시 최대 120만원 차이가 난다.
3억원 오피스텔 매매 중개보수 상한 비교해보면
일반 상한요율 0.9%
270만원
시설 요건 충족 시 0.5%
150만원
상한금액 차이
120만원의 차이가 발생한다.
"부가가치세 별도, 실제 중개보수는 법정 상한 이내에서 협의"
거래금액 3억원을 기준으로 일반 상한요율 0.9%를 적용하면 중개보수는 최대 270만원이다. 반면 시설 요건을 충족해 0.5%를 적용하면 최대 150만원으로 줄어든다. 두 상한금액의 차이는 120만원이다. 다만 실제 지급하는 중개보수는 법정 상한 이내에서 거래 당사자와 공인중개사가 협의한 금액에 따라 달라진다.
"천안 불당동·아산 배방·탕정 오피스텔 거래에도 영향"
천안 불당동과 아산 배방·탕정에서 오피스텔 매매나 임대차를 준비하는 고객도 이번 법령해석을 확인할 필요가 있다. 특히 업무용으로 임대 중인 오피스텔을 매수하거나 사무실로 사용할 목적으로 계약하더라도 전용면적과 내부 시설 요건을 먼저 살펴야 한다. 업무용이라는 이유만으로 일률적으로 0.9% 상한요율을 적용하는 것은 적절하지 않을 수 있다.
"계약 전 건축물대장과 시설 확인 필요"
매수자와 임차인은 계약 전 건축물대장상 용도, 전용면적, 실제 내부 시설을 확인해야 한다. 공인중개사 역시 거래 목적만으로 요율을 판단하지 않고 법정 요건 충족 여부를 검토해야 한다. 이번 법제처 해석은 중개보수 적용 기준에 관한 것으로, 세금이나 주택 수 산정까지 동일하게 변경한다는 의미는 아니다. 국토교통부는 향후 관련 규정 개정 여부에 대해서는 아직 결정된 바 없다고 밝혔다.
문의(가든라움): 010-9208-3590
)
)


)

)